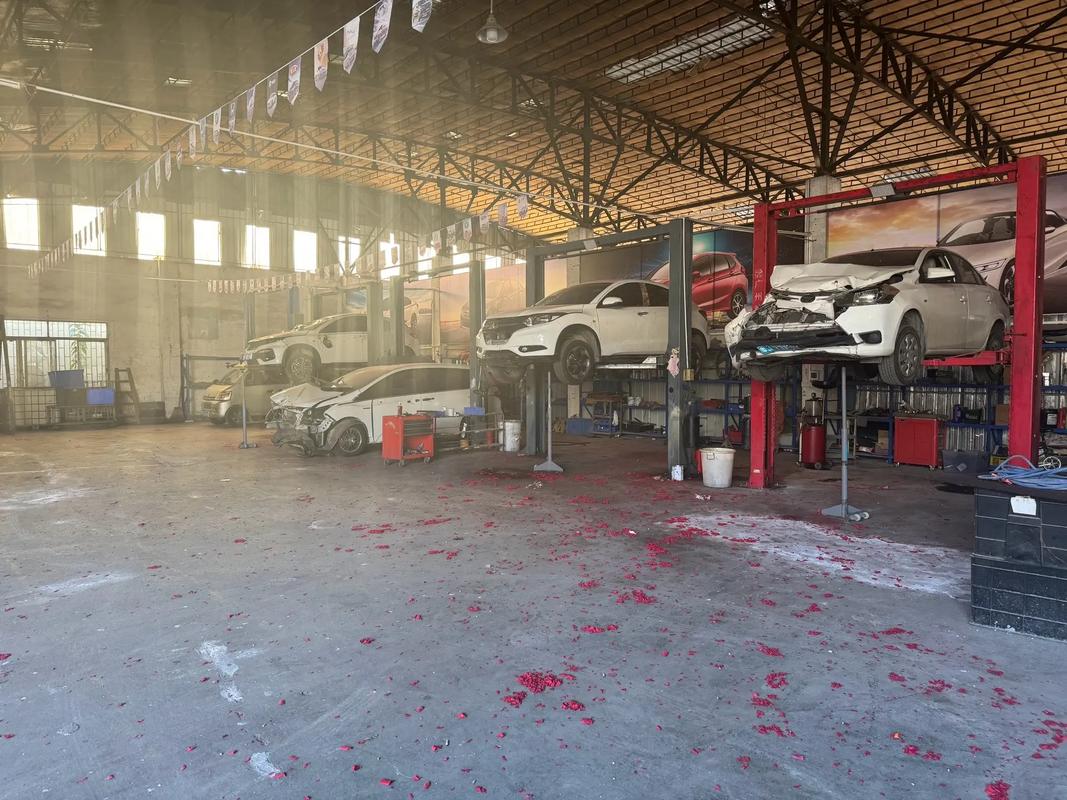
汽車后市場(chǎng)需要汽車維修業(yè)的融合發(fā)展
隨著中國(guó)汽車保有量突破3億輛,汽車后市場(chǎng)已成為一個(gè)萬(wàn)億級(jí)的龐大產(chǎn)業(yè)。作為后市場(chǎng)核心支柱的汽車維修業(yè),卻長(zhǎng)期面臨“散、亂、小、弱”的困境。在新能源、智能化、數(shù)字化浪潮的沖擊下,單打獨(dú)斗的傳統(tǒng)維修模式已難以為繼。汽車后市場(chǎng)的迫切需要汽車維修業(yè)走向融合發(fā)展。
一、汽車維修業(yè)的現(xiàn)狀:分散與割裂
當(dāng)前,我國(guó)汽車維修業(yè)呈現(xiàn)明顯的“碎片化”特征:
- 主體多元,標(biāo)準(zhǔn)缺失:4S店、連鎖維修品牌、獨(dú)立修理廠、路邊快修店并存。技術(shù)標(biāo)準(zhǔn)、配件來(lái)源、服務(wù)價(jià)格、質(zhì)量保障各行其是,車主難以辨別優(yōu)劣。
- 技術(shù)壁壘加劇:新能源汽車的三電系統(tǒng)、智能駕駛傳感器、車載軟件等維修需要專業(yè)設(shè)備與授權(quán),傳統(tǒng)機(jī)械維修技師范疇難以覆蓋,導(dǎo)致大量獨(dú)立門店被排除在新業(yè)務(wù)之外。
- 數(shù)據(jù)孤島嚴(yán)重:整車廠、保險(xiǎn)公司、維修企業(yè)、配件供應(yīng)商之間的數(shù)據(jù)互不聯(lián)通。一輛車的維修歷史、故障碼、配件適配信息無(wú)法跨平臺(tái)共享,效率低下且易滋生欺詐。
這種割裂狀態(tài),不僅推高了社會(huì)維修成本,也阻礙了后市場(chǎng)整體的規(guī)模化、標(biāo)準(zhǔn)化進(jìn)程。
二、融合發(fā)展的三個(gè)核心方向
汽車維修業(yè)的融合發(fā)展,不是簡(jiǎn)單的兼并或連鎖,而是在技術(shù)、模式、生態(tài)三個(gè)層面實(shí)現(xiàn)深度重構(gòu)。
- 技術(shù)融合:燃油車與新能源車維修能力的一體化
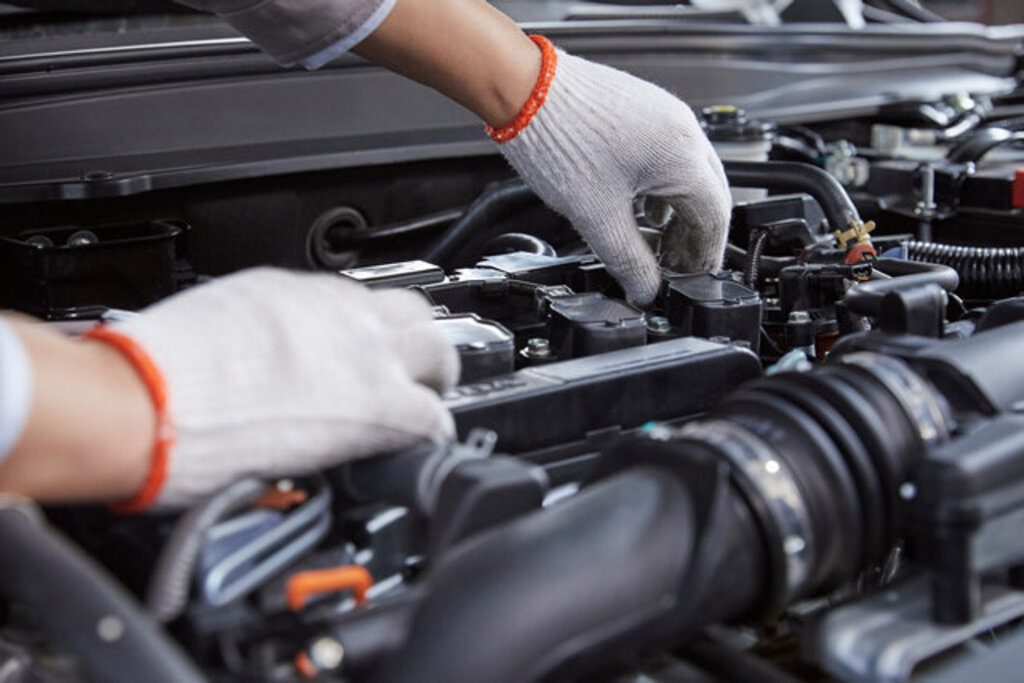
傳統(tǒng)維修企業(yè)必須主動(dòng)擁抱電動(dòng)化與智能化。一方面,引入高壓電安全操作、電池健康檢測(cè)、電控系統(tǒng)診斷等新能源維修設(shè)備與培訓(xùn)體系;另一方面,推動(dòng)機(jī)械維修與電子診斷、軟件刷寫、遠(yuǎn)程升級(jí)等技能融合。例如,博世、大陸等零部件巨頭已推出“燃油+電動(dòng)”雙模維修站方案,幫助獨(dú)立門店平穩(wěn)過(guò)渡。
- 模式融合:線上平臺(tái)與線下服務(wù)的全鏈條打通
“線上預(yù)約+線下服務(wù)+配件直供+保險(xiǎn)理賠”的一體化模式正在興起。途虎養(yǎng)車、天貓養(yǎng)車、京東養(yǎng)車等平臺(tái)通過(guò)數(shù)字化手段,將車主流量、維修訂單、配件倉(cāng)配、技術(shù)支持整合到統(tǒng)一系統(tǒng)中。維修門店不再是被動(dòng)的施工方,而是服務(wù)網(wǎng)絡(luò)中的履約節(jié)點(diǎn)——既能獲得穩(wěn)定客源,又能借助平臺(tái)數(shù)據(jù)優(yōu)化庫(kù)存與排程。保險(xiǎn)公司定損、配件溯源、維修質(zhì)量評(píng)價(jià)也可以在同一閉環(huán)內(nèi)完成。
- 生態(tài)融合:跨行業(yè)協(xié)同構(gòu)建后市場(chǎng)共同體
汽車維修業(yè)不能閉門造車。它與整車廠、零部件商、保險(xiǎn)公司、二手車平臺(tái)、出行公司存在天然的利益交匯。融合發(fā)展意味著:
- 車企開(kāi)放維修技術(shù)信息與診斷接口(在合規(guī)前提下),讓獨(dú)立維修店能獲得原廠級(jí)支持;
- 保險(xiǎn)公司與維修網(wǎng)絡(luò)建立“認(rèn)證直賠”機(jī)制,減少中間摩擦;
- 二手車平臺(tái)將維修記錄區(qū)塊鏈化,讓車況透明,提升后市場(chǎng)信任。
簡(jiǎn)言之,維修業(yè)要從“孤島”變成“連接器”,把后市場(chǎng)的各個(gè)主體串聯(lián)成價(jià)值網(wǎng)絡(luò)。
三、融合發(fā)展的現(xiàn)實(shí)路徑與政策支撐
實(shí)現(xiàn)融合并非一蹴而就,需要多方發(fā)力:
- 建立行業(yè)共用技術(shù)標(biāo)準(zhǔn)與數(shù)據(jù)規(guī)范,推動(dòng)維修配件統(tǒng)一編碼、故障診斷接口通用化。
- 培育區(qū)域性維修聯(lián)盟或連鎖品牌,以小聯(lián)合帶動(dòng)大融合,提高議價(jià)能力與抗風(fēng)險(xiǎn)能力。
- 加強(qiáng)職業(yè)教育與技能認(rèn)證,形成“學(xué)校—企業(yè)—協(xié)會(huì)”聯(lián)動(dòng)的培訓(xùn)體系,培養(yǎng)跨學(xué)科的復(fù)合型維修技師。
- 政策層面應(yīng)鼓勵(lì)維修信息公開(kāi)、破除技術(shù)壟斷,同時(shí)給予新能源維修技能培訓(xùn)補(bǔ)貼,降低中小門店轉(zhuǎn)型成本。
四、
汽車后市場(chǎng)不是簡(jiǎn)單的“修車生意”,而是涵蓋服務(wù)、金融、數(shù)據(jù)、制造的生態(tài)體系。汽車維修業(yè)作為直接觸達(dá)車主的最后一環(huán),其融合發(fā)展程度決定了整個(gè)后市場(chǎng)的效率和品質(zhì)。誰(shuí)能率先打破邊界、實(shí)現(xiàn)技術(shù)、模式與生態(tài)的三重融合,誰(shuí)就能在萬(wàn)億級(jí)市場(chǎng)中占據(jù)制定標(biāo)準(zhǔn)的制高點(diǎn)。融合不是選擇題,而是必答題——汽車維修業(yè)唯有主動(dòng)融入,才能帶動(dòng)后市場(chǎng)從碎片化走向集約化,從價(jià)格戰(zhàn)走向價(jià)值戰(zhàn)。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.aiqingda.com/product/57.html
更新時(shí)間:2026-10-29 23:19:56